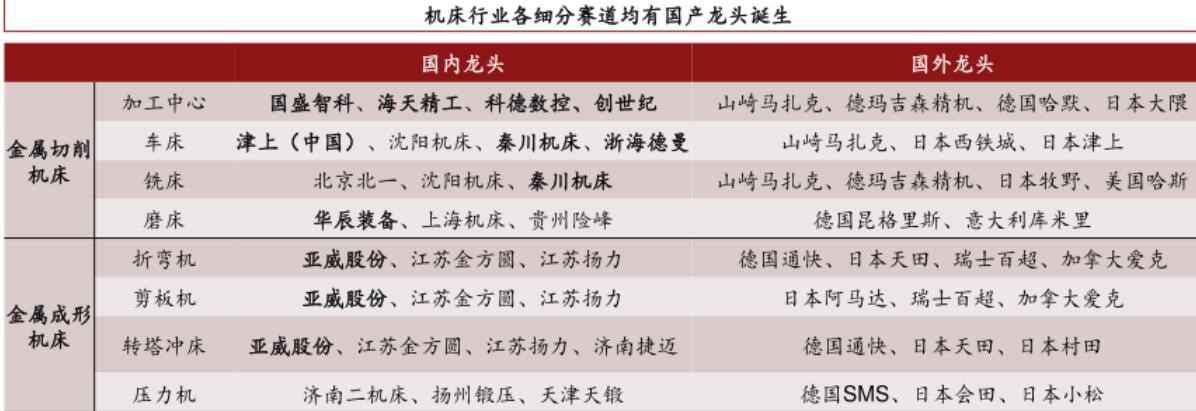
一、行业概述\n\n金属成形机床是指通过塑性变形方式对金属材料进行加工成形的装备,主要包括锻压机床、冲压机床、折弯机、剪切机、挤压机、拉拔设备等。作为装备制造业的核心基础,金属成形机床广泛应用于汽车制造、航空航天、家电、轨道交通、新能源等领域,是衡量一国制造业水平的重要标志。2025年,随着中国制造业转型升级深入推进,金属成形机床行业呈现出供需结构优化、进出口格局调整、竞争分化加剧的显著特征。\n\n## 二、供需现状分析\n\n### (一)供给端:产量稳步增长,高端供给能力增强\n\n2025年,中国金属成形机床行业供给总体保持平稳增长态势。据行业估算,全年金属成形机床产量约为28万台左右(含锻压设备),同比增长约5%-8%。供给结构呈现以下特点:\n\n1. 中低端供给充足,竞争激烈。 普通冲床、小型折弯机、传统剪板机等中低端产品产能充裕,市场供大于求格局延续,价格竞争依然激烈,部分中小企业面临利润空间收窄的压力。\n\n2. 高端供给能力持续提升。 大型数控冲压生产线、多工位压力机、伺服压力机、激光落料线、精密高速冲床等高端产品国产化率稳步提高。头部企业在大型多工位压力机、热成形生产线、铝型材挤压机等领域实现技术突破,部分产品达到国际先进水平,替代进口能力显著增强。\n\n3. 智能化、柔性化成为供给升级主线。 2025年,配备自动化上下料、机器人集成、远程运维、数字孪生等功能的智能成形装备占比明显提升。伺服驱动技术在压力机、折弯机领域的渗透率持续扩大,节能降耗成为产品竞争力的重要维度。\n\n4. 区域供给格局稳定。 江苏、浙江、广东、山东、安徽等地仍是金属成形机床的主要生产基地。其中,江苏扬州、浙江宁波、广东东莞等地形成特色产业集群,龙头企业集聚效应突出。\n\n### (二)需求端:结构性增长,新兴领域拉动明显\n\n2025年,金属成形机床国内市场需求呈现“总量平稳、结构分化”的特征,预计全年市场规模约1,200亿-1,350亿元,同比增长6%-9%。\n\n1. 汽车行业仍是最大需求引擎。 新能源汽车轻量化趋势推动热成形、高强钢冲压、铝板成形、一体化压铸配套冲压设备需求增长。一体压铸后地板、前机舱等大型零件的后处理冲压线需求旺盛,带动大型伺服压力机、多工位压力机订单增加。\n\n2. 新能源与电力装备需求强劲。 光伏支架、风电塔筒、储能柜体、输变电铁塔等领域对折弯机、卷板机、剪切线的需求持续释放。特别是风电大型化趋势带动厚板卷制设备、大型数控折弯机需求提升。\n\n3. 航空航天与轨道交通拉动高端需求。 航空钛合金、铝合金锻件需求推动大型模锻压机、挤压机发展;轨道交通车体大型型材挤压、蒙皮拉形等工艺装备需求稳步增长。\n\n4. 家电与五金行业需求温和复苏。 家电以旧换新政策带动冲压线更新换代需求,但整体增量有限,以存量设备升级为主。\n\n5. 出口需求拉动外销型供给。 东南亚、中东、拉美等新兴市场基础设施建设带动金属成形装备需求,中国中端设备性价比优势明显,出口成为消化产能的重要渠道。\n\n### (三)供需矛盾与结构性特征\n\n2025年金属成形机床行业供需矛盾主要体现在结构性层面:中低端产品供给过剩与高端产品供给不足并存;通用型设备需求放缓与专用化、定制化需求快速增长并存;价格竞争压力与研发投入需求并存。行业正处于从规模扩张向质量效益转型的关键阶段。\n\n## 三、进出口分析\n\n### (一)进口:高端依赖仍存,进口替代加速\n\n2025年,中国金属成形机床进口额预计在33亿-39亿美元区间,同比基本持平或小幅下降3%-6%。进口产品主要集中在大吨位多工位压力机、精密高速冲床、大型伺服压力机、高端锻造设备、精密数控折弯机及配套控制系统、关键功能部件(如高端液压系统、伺服电机、数控系统)等。\n\n进口来源地以德国、日本、意大利、瑞士为主。德国在大型压力机、锻造设备领域优势明显;日本在精密冲床、伺服压力机领域竞争力强;意大利在折弯机、卷板机领域具有特色。\n\n值得关注的是,随着国产高端装备技术成熟,进口替代进程明显加快。大型多工位压力机、热成形生产线、铝挤压机等领域的进口占比持续下降,部分过去依赖进口的品类已实现国产化供应。但超大型模锻压机、精密冷温锻设备、高端数控系统等领域进口依赖度仍然较高。\n\n### (二)出口:保持增长,中端市场优势巩固\n\n2025年,金属成形机床出口额预计达到38亿-44亿美元,同比增长8%-13%。出口产品以中小型数控折弯机、剪板机、冲床、液压机、卷板机及成套生产线为主,性价比优势突出。\n\n出口市场呈现多元化格局:东南亚(越南、泰国、印尼)、中东(沙特、阿联酋)、拉美(巴西、墨西哥)、非洲等新兴市场是主要增长区域;对“一带一路”沿线国家出口占比持续提升。部分龙头企业通过海外建厂、设立服务网点等方式深化本地化布局。\n\n出口结构升级趋势明显:数控化产品出口占比提高,成套生产线解决方��输出增加,从单机出口向“设备+服务+整体解决方案”转变。但出口产品仍以中端为主,高端市场(欧美日)突破有限,品牌溢价能力有待提升。\n\n## 四、企业情况分析\n\n2025年,中国金属成形机床行业企业数量众多,但集中度逐步提升,竞争格局呈现“龙头引领、专精特新支撑、中小企业分化”的特征。\n\n### (一)龙头企业\n\n1. 济南二机床集团: 作为中国金属成形机床行业领军企业,在大型数控冲压生产线、多工位压力机领域具有国际竞争力。2025年,公司继续巩固在汽车冲压生产线领域的优势地位,新能源汽车客户订单占比进一步提升。大型伺服压力机、级进模压力机等高端产品持续突破,海外市场(尤其北美、欧洲)订单稳步增长,国际品牌影响力增强。\n\n2. 亚威股份: 在数控折弯机、数控转塔冲床、激光加工设备领域具有较强竞争力。2025年,公司持续推进“金属成形机床+激光+智能制造”协同发展,折弯机产品向大型化、智能化方向升级,伺服折弯机、机器人折弯单元等产品获得市场认可,出口业务保持较快增长。\n\n3. 扬力集团: 国内中大型冲压设备骨干企业,产品覆盖冲床、折弯机、剪板机、液压机等。2025年,公司在汽车零部件冲压装备、家电冲压线等领域保持稳定份额,同时加快伺服压力机、多工位压力机等产品推广,智能工厂解决方案能力提升。\n\n4. 合肥合锻智能制造股份有限公司: 在大型液压机、机械压力机、锻造设备领域具有特色。2025年,公司受益于航空航天、核电、船舶等领域对大型锻压设备的需求,订单结构优化,高端液压机和锻造装备竞争力增强。\n\n5. 江苏通快机械(及外资在华布局): 外资品牌如德国通快(TRUMPF)、日本天田(AMADA)、村田机械等继续在中国高端折弯机、冲床市场保持优势,但国产品牌替代效应增强。\n\n### (二)专精特新与细分龙头\n\n一批专精特新企业在细分领域形成竞争优势,如:\n- 专注精密高速冲床的企业在3C电子、连接器领域占据细分市场主导地位;\n- 专注铝型材挤压机的企业在光伏、轨交、汽车轻量化领域增长较快;\n- 专注热成形生产线的企业在新能源汽车安全件领域需求旺盛;\n- 专注数控卷板机的企业在风电、压力容器领域形成特色优势。\n\n### (三)中小企业:分化加剧\n\n普通中小型冲床、剪板机等产品领域的中小企业面临同质化竞争和成本压力,2025年分化态势加剧:部分企业通过专精特化获得生存空间,部分企业面临出清压力,行业整合趋势延续。\n\n### (四)内资与外资竞争态势\n\n外资品牌在高端市场仍占相当份额,尤其在精密冲床、大型锻造设备、高端液压系统领域技术积淀深厚。但内资龙头在大型冲压线、高压气瓶成形、热成形等领域竞争力快速提升,国产替代从“点状突破”进入“系统性替代”阶段。中端市场内资企业已形成主导地位,竞争焦点转向品牌、服务与成套能力。\n\n## 五、市场格局分析\n\n### (一)竞争格局:集中度提升,梯队分化\n\n2025年中国金属成形机床市场呈现“金字塔”型竞争格局:\n\n- 第一梯队: 以济南二机床、亚威股份、扬力集团等为代表,在规模、技术、品牌方面优势突出,主导大型高档设备和整体解决方案市场;\n- 第二梯队: 各细分领域专精特新企业及区域性骨干企业,在特定领域具有较强竞争力;\n- 第三梯队: 大量中小企业,集中在中低端单机市场,面临较大竞争压力。\n\n行业集中度(CR10)持续上升,但相比国际成熟市场,中国金属成形机床行业集中度仍然偏低,整合空间较大。\n\n### (二)产品格局:数控化率提升,伺服化加速\n\n2025年,金属成形机床数控化率预计达到55%-62%左右,较前几年继续提升,但距离《“十四五”规划》目标及国际先进水平仍有差距。伺服压力机、伺服折弯机渗透率明显提高,传统的液压/机械驱动设备占比持续下降,智能联线、单机自动更化的产线化交付成为越来越多客户的选择。\n\n### (三)技术格局:智能化与绿色化成焦点\n\n技术竞争焦点从单纯的价格比拼转变为:数字孪生、远程运维、AI质量优化等;“装备+机器人+软件”黑灯工厂与新成形在头部客户产线上的验验赋能。\n\n### (四)需求格局:下游行业结构调整\n\n汽车(含新能源汽车)=仍然是一大发力与校验;家电与。电气由光伏}的续存集“整车需重衡存量:等盘产更势.上下链条绑定.\n\n## 六、2025~2021`年发展趋势也续质潜力示范/## 六、发展趋势与展望
(一)高端化与进口替代持续推进
预计未来三年,中国金属成形机床行业仍将沿着高端化主线前进。大型伺服压力机、多工位压力机、热成形整线、精密冷温锻设备等领域的主替代有望延续。
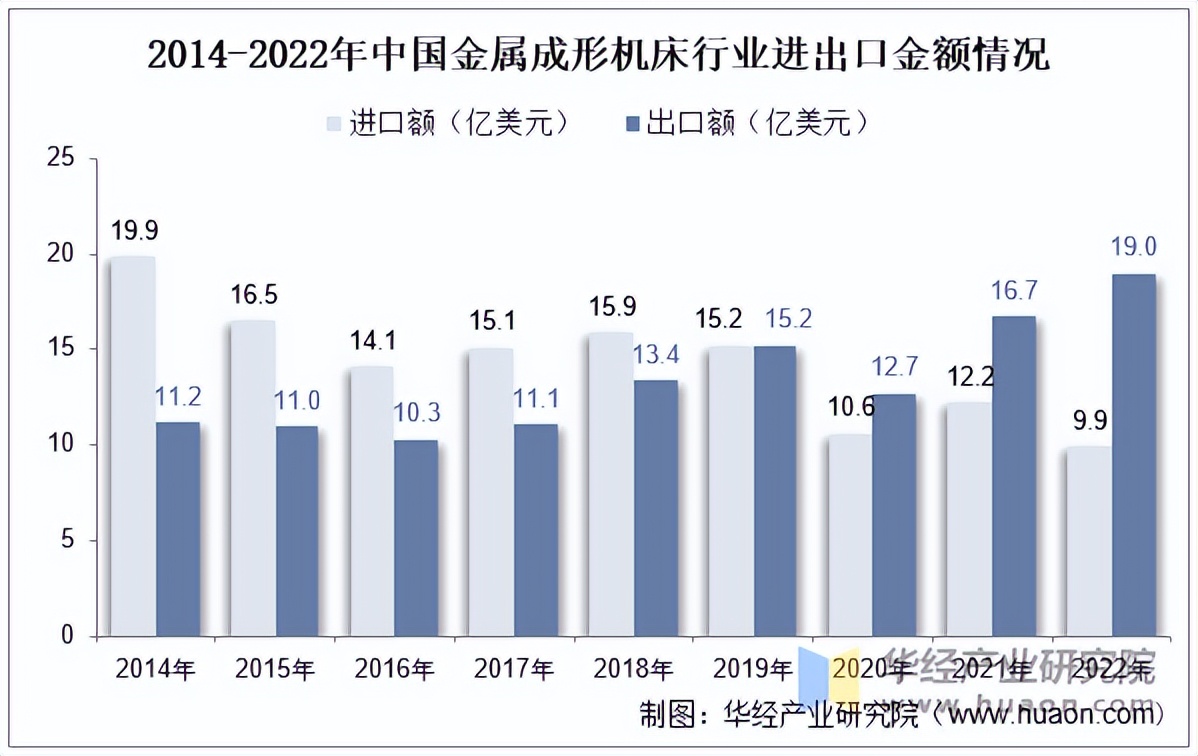
(二)出口仍是结构化配置体升级//产品价值,
2025年为重要变化其是出”布开发 始转(从设备出口)),
拉